Advokátní tajemství
Co je vlastně to advokátní tajemství? Advokátní tajemství je jedním ze základních pilířů vztahu mezi advokátem a klientem. Advokát je ze zákona povinen zachovávat mlčenlivost o skutečnostech, které se dozví v souvislosti s poskytováním právních služeb. Klient mu tak může otevřeně sdělit i citlivé informace týkající se například rodiny, majetku, podnikání nebo probíhajícího sporu. Mlčenlivost přitom nekončí společně s vyřešením případu nebo ukončením zastupování – její smysl spočívá právě v tom, aby se klient mohl na důvěrnost komunikace se svým advokátem dlouhodobě spolehnout.
Ani advokátní tajemství však není absolutní. Zákon stanoví případy, kdy se mlčenlivost neuplatní nebo musí ustoupit jiné zákonné povinnosti. Zvláštní pravidla existují například v souvislosti s praním špinavých peněz nebo povinností překazit spáchání některých trestných činů. Specifický režim platí také při prohlídce advokátní kanceláře. Advokátní tajemství proto není prostředkem k „ukrytí“ jakékoli informace před státními orgány, ale především zákonnou ochranou důvěry mezi klientem a jeho advokátem.
Advokátní tajemství vs. daňová kontrola
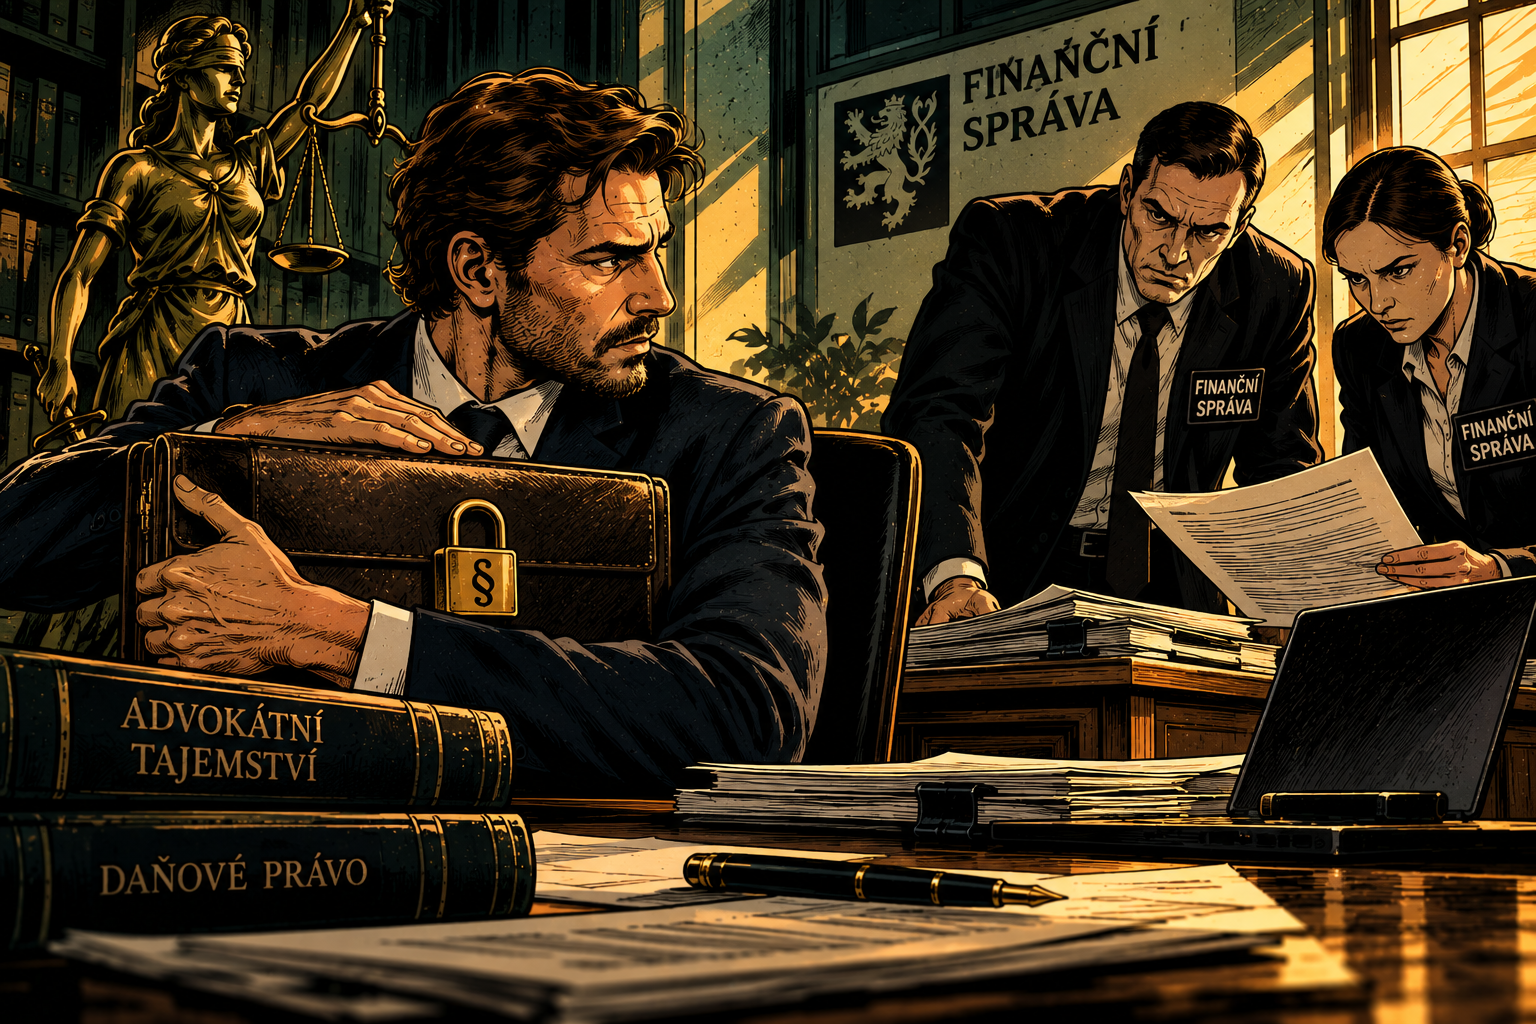
Ústavní soud se v nálezu nález sp. zn. IV. ÚS 925/26 poprvé výslovně zabýval ochranou advokátního tajemství v daňovém řízení. Potvrdil, že správce daně nemůže po daňovém subjektu požadovat úplné odhalení obsahu právních služeb jen proto, aby prokázal jejich daňovou uznatelnost. Ochranu advokátního tajemství přitom Ústavní soud opřel zejména o čl. 13 Listiny základních práv a svobod, který chrání tajemství zpráv a jiných písemností a záznamů, a o čl. 37 odst. 2 Listiny, jenž zaručuje právo na právní pomoc.
Klient má tedy právo zachovat důvěrnost právního poradenství i v průběhu daňové kontroly. Zároveň však musí být schopen doložit daňově relevantní skutečnosti jiným způsobem – například neutrálním popisem poskytnutých služeb nebo předložením dokumentů, kde začerní citlivé části. Advokátní tajemství totiž neznamená, že by klient automaticky nemusel prokazovat oprávněnost uplatněných nákladů.
Kde končí dokazování a začíná advokátní tajemství
V projednávaném případě společnost uplatnila jako daňově uznatelné náklady výdaje za právní služby advokátní kanceláře. Finanční úřad však zpochybnil, zda byly tyto služby skutečně poskytnuty a zda souvisely s podnikatelskou činností společnosti.
Předložená smlouva a faktury podle správce daně nestačily, protože z nich nebylo patrné, jaké konkrétní právní služby byly poskytovány a jak souvisely s vykázanými příjmy společnosti. Společnost další podklady nepředložila s odkazem na advokátní tajemství a advokátní kancelář se ze stejného důvodu odmítla k obsahu služeb blíže vyjádřit. Daňové orgány a následně i správní soudy proto dospěly k závěru, že společnost své důkazní břemeno neunesla.
Ústavní soud vymezil hranice daňové kontroly
Ústavní soud se společnosti zastal a rozhodnutí Nejvyššího správního soudu zrušil. Dospěl k závěru, že bylo porušeno její základní právo na ochranu advokátního tajemství zaručené v již zmíněném čl. 13 a čl. 37 odst. 2 Listiny základních práv a svobod. Správce daně nemůže požadovat úplné zpřístupnění obsahu právního poradenství nebo celé právní dokumentace jen za účelem prokázání daňové uznatelnosti nákladů. Může požadovat pouze takové informace, které jsou nezbytné pro správné stanovení daně, přičemž musí respektovat důvěrnou povahu vztahu mezi advokátem a klientem.
Jak prokázat náklady advokáta a současně zachovat mlčenlivost?
Náklady na právní služby lze prokázat i bez toho, aby daňový subjekt správci daně zpřístupnil celý obsah komunikace s advokátem. Podle Ústavního soudu je vhodné využít takové důkazní prostředky, které doloží, že právní služby byly skutečně poskytnuty a souvisely s podnikatelskou činností, ale zároveň co nejméně zasáhnou do advokátního tajemství. V praxi může jít například o obecnější popis poskytnutých služeb, časové přehledy, faktury či jiné podpůrné podklady, případně o dokumenty, kde se začerní důvěrné informace. Smyslem je prokázat oprávněnost nákladů, nikoli odhalit samotný obsah právního poradenství.
Nevíte si jistě jaký zvolit postup v daňovém řízení nebo čelíte kontrole ze strany finančního úřadu? Rádi Vám v naší advokátní kanceláři NEST LEGAL s.r.o. poskytneme naše právní služby a v daňovém řízení Vás před finančním úřadem zastoupíme!